Les points clés :
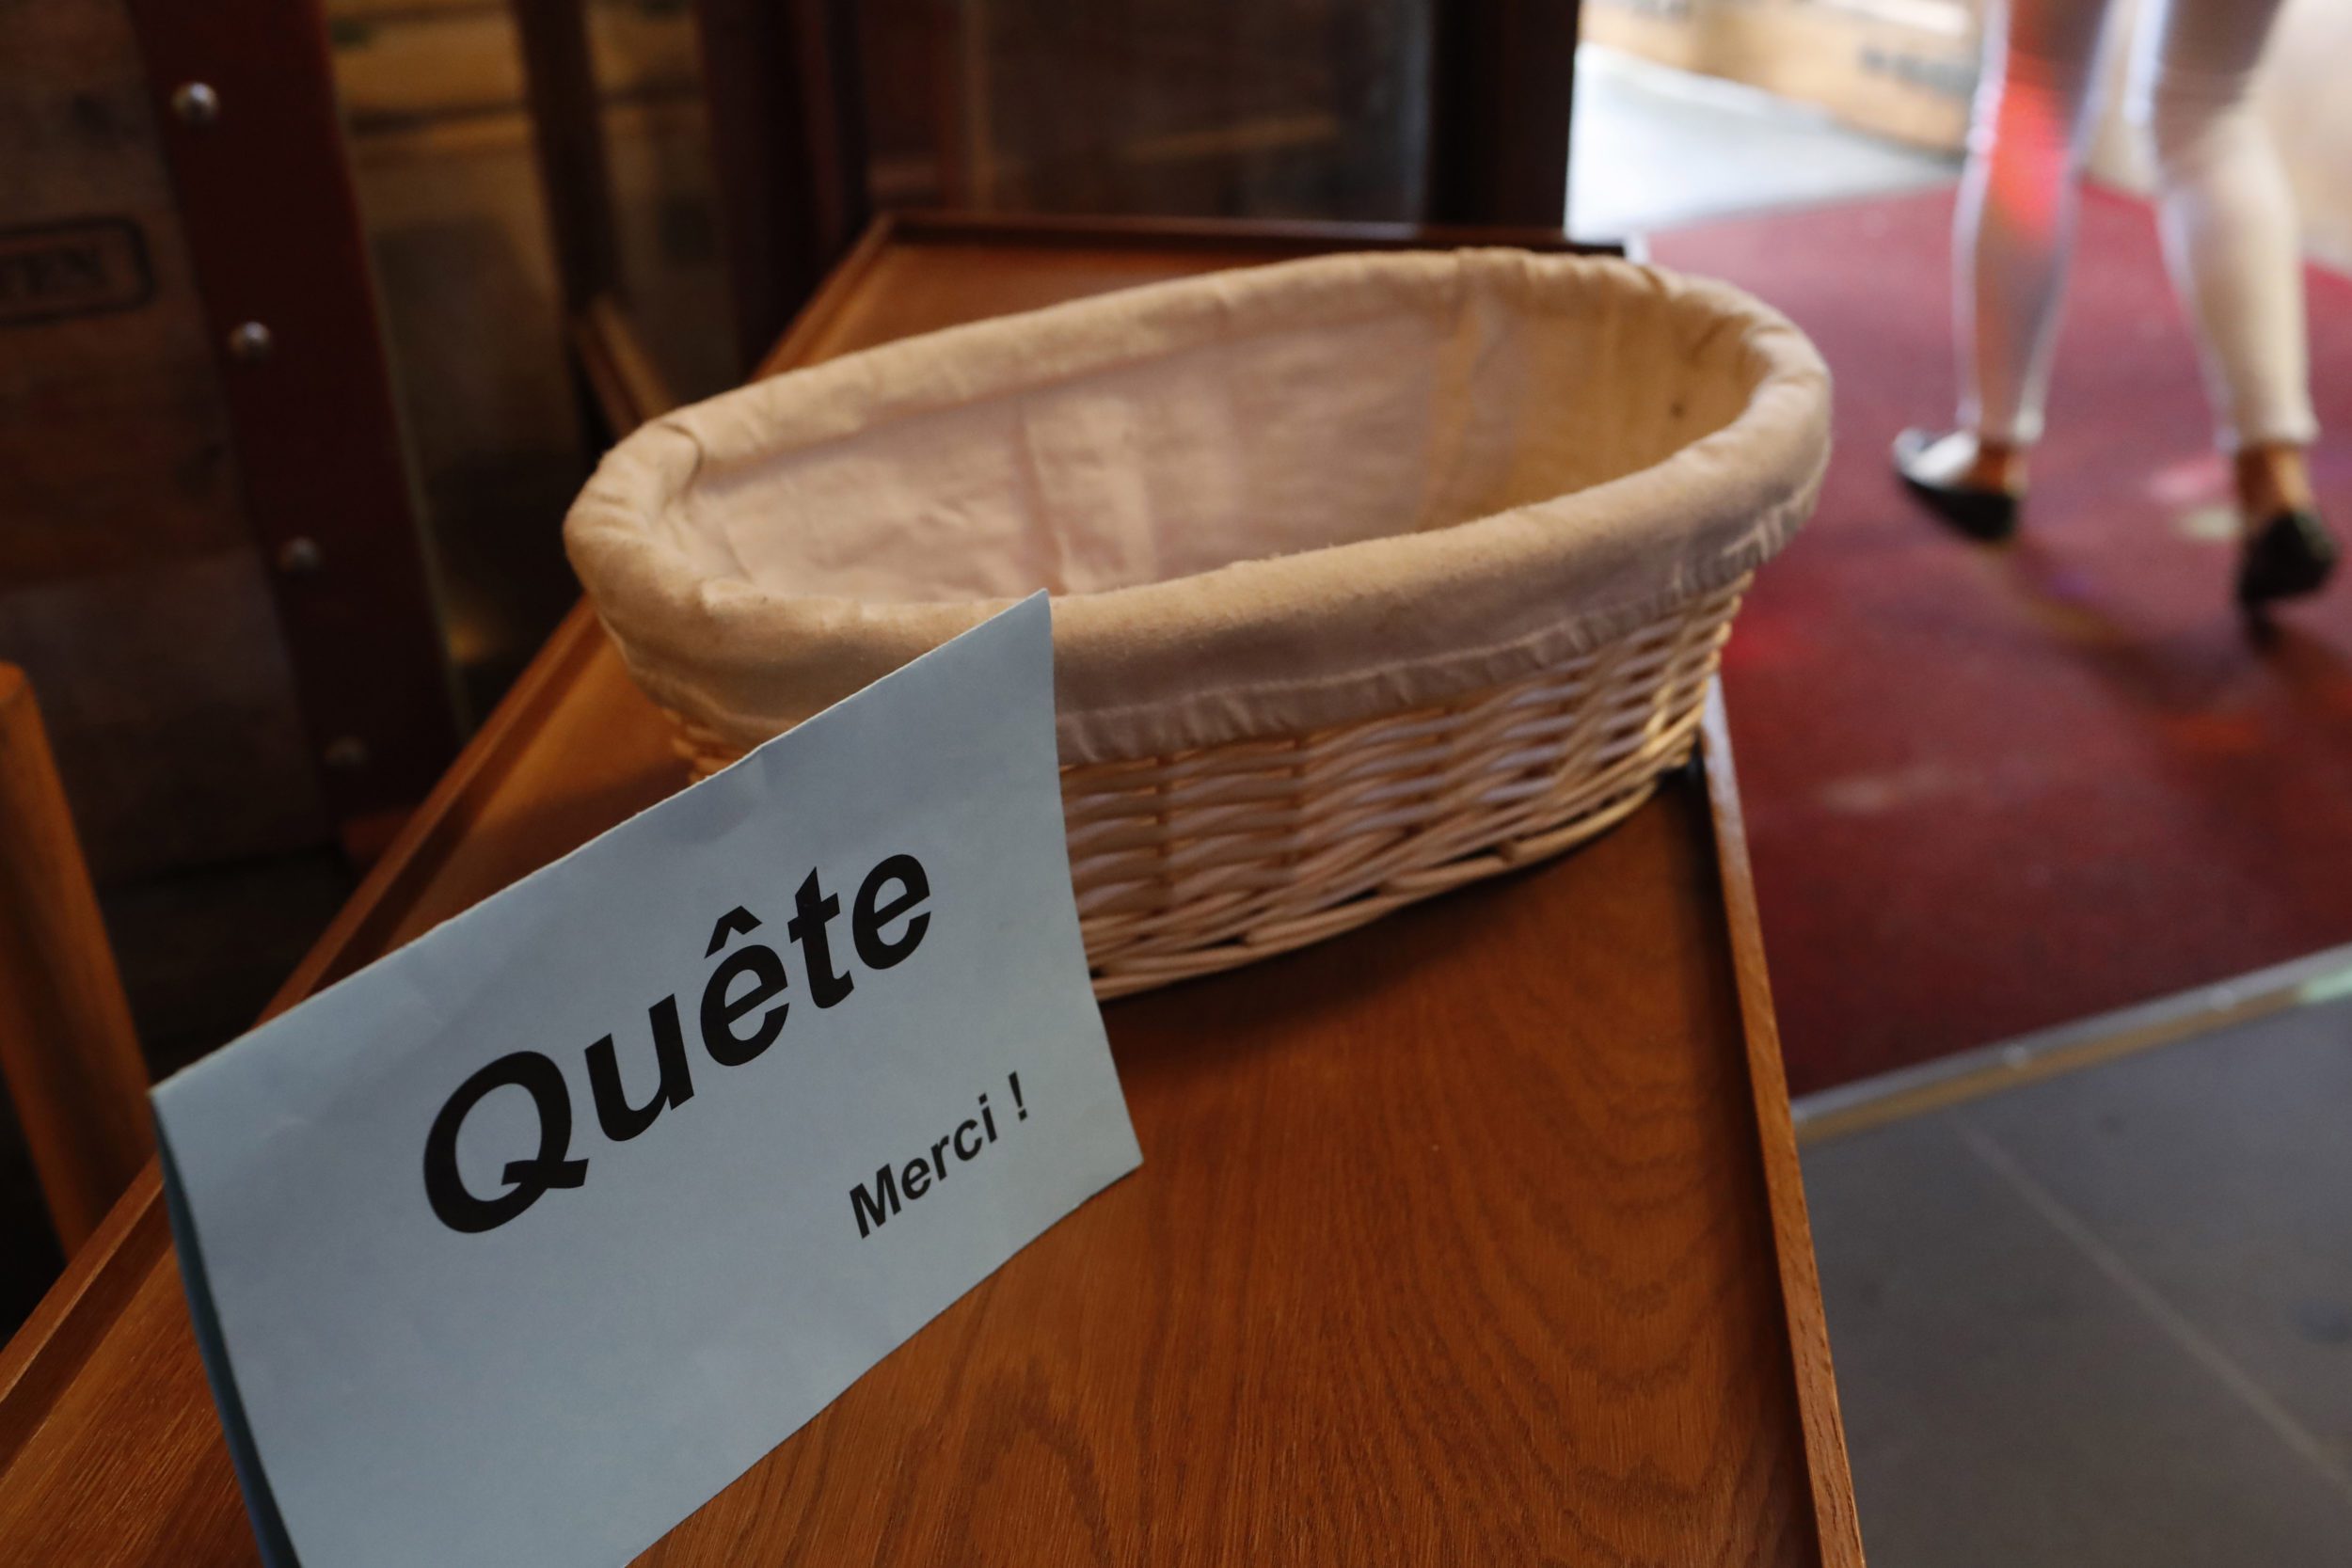
Dans de nombreuses villes africaines, le dimanche ne fait pas seulement résonner les chants, les prières et les prédications. Il fait aussi circuler de l’argent. Dîmes, offrandes, dons, contributions spéciales, collectes pour la construction, campagnes de soutien, ventes de produits religieux ou appels à contribution : derrière le fonctionnement spirituel des Églises se trouve une véritable économie, dont les contours restent souvent difficiles à mesurer.
Au Togo comme ailleurs en Afrique, certaines communautés religieuses disposent désormais de temples imposants, de sièges administratifs, de médias, d’écoles, de centres de formation et de moyens logistiques importants. Certains responsables religieux affichent également des maisons luxueuses et des véhicules haut de gamme. Mais l’apparence d'un patrimoine personnel ne suffit pas, à elle seule, à démontrer une origine frauduleuse. Une question plus fondamentale demeure : quelle est la frontière entre le patrimoine d’une organisation religieuse, la rémunération légitime de ses dirigeants et l’enrichissement personnel ? C’est précisément là que commence le problème de gouvernance financière.
Une Église peut recevoir des milliers de contributions sans fonctionner comme une entreprise classique. Le fidèle donne volontairement, souvent dans un cadre où la confiance est centrale. Il ne demande pas nécessairement un reçu pour chaque offrande et ne considère pas toujours son don comme une transaction commerciale. Cette particularité crée une asymétrie : celui qui verse connaît rarement le montant total collecté, encore moins l’utilisation précise des fonds.
Or, à mesure que les communautés grandissent, les sommes en jeu peuvent devenir importantes. Une assemblée de quelques centaines ou milliers de fidèles, multipliée par des contributions régulières, peut générer des ressources permettant de financer des terrains, des bâtiments, des véhicules, des salaires, des missions, des actions sociales et de nombreux autres projets. Le problème n’est donc pas l’existence de l’argent dans l’Église. Il est dans la manière dont cet argent est collecté, enregistré, conservé, dépensé et contrôlé.
Au Togo, cette question n’est pas théorique. En 2024, une crise au sein de l’Église Pentecôte du Togo avait conduit des fidèles à manifester et à accuser certains responsables de détournement d’offrandes. Un fidèle cité par la presse affirmait notamment : « Nos dirigeants vivent dans le luxe, abandonnant leurs fidèles dans la misère. Le véhicule du président national n’est pas à moins de 40 millions de F CFA. Ils détournent nos offrandes et font la belle vie ». Ces propos relevaient d’accusations de fidèles et ne constituent pas, en eux-mêmes, une preuve judiciaire de détournement. Le fait que de telles accusations puissent provoquer des blocages de lieux de culte ou une mobilisation des fidèles révèle cependant une crise plus profonde : la crise de confiance. Lorsque les donateurs commencent à demander des comptes, l’autorité spirituelle ne suffit plus. Elle doit être accompagnée de mécanismes de gouvernance financière.
Le phénomène dépasse d’ailleurs le Togo. Au Bénin, une affaire portée devant la Cour de répression des infractions économiques et du terrorisme (CRIET) a mis en cause en 2026 un responsable religieux accusé d’avoir soutiré plus de 326 millions FCFA à des fidèles dans le cadre de prétendues révélations spirituelles. Le prévenu conteste les faits. L’affaire illustre, à elle seule, la manière dont la vulnérabilité financière et la croyance peuvent parfois se retrouver au cœur de dossiers judiciaires. Au Burkina Faso, une autre affaire a pris une dimension judiciaire particulièrement lourde. En août 2026, le tribunal de grande instance Ouaga II a condamné le pasteur Moumouni Ibrahima, dit « Pasteur Guillaume », à 11 ans de prison ferme. Il avait été poursuivi notamment pour viol aggravé, tentative de viol aggravé, escroquerie, abus de faiblesse et blanchiment de capitaux. Le tribunal a également ordonné la confiscation au profit du Trésor public des sommes placées sous scellé.
Ces affaires ne permettent évidemment pas de conclure que le secteur religieux serait globalement frauduleux. Elles montrent plutôt les risques qui apparaissent lorsque l’autorité spirituelle, le pouvoir économique et l’absence de contrôle interne se concentrent entre les mêmes mains. Car le véritable sujet est là. Dans une entreprise, des procédures existent généralement pour encadrer les dépenses : comptabilité, commissariat aux comptes, conseil d’administration, contrôle interne, justificatifs, rapprochements bancaires. Dans une organisation religieuse, ces mécanismes peuvent exister, mais leur application dépend fortement de la structure, de la taille et du statut de chaque communauté.
Au Togo, les responsables d’Églises et d’associations chrétiennes ne sont d’ailleurs pas totalement étrangers à cette problématique. En mars 2024, des pasteurs, comptables et trésoriers d’Églises et associations chrétiennes de Kpalimé avaient participé à une formation de cinq jours consacrée à la comptabilité et à la gestion des états financiers. L’objectif affiché était notamment « d’assainir les milieux financiers des églises » et d’amener les organisations à tenir une comptabilité régulière. Le cadre administratif existe également. Le service public togolais prévoit une procédure de déclaration des associations religieuses, avec notamment la production des statuts, du procès-verbal de l’assemblée constitutive, de la liste des membres du bureau exécutif et de documents relatifs à la formation et à l’ordination du pasteur. Les Églises, missions, ministères, centres de prière, associations confessionnelles et fondations à caractère religieux figurent parmi les structures concernées. Mais la reconnaissance administrative d’une organisation ne signifie pas nécessairement que chaque opération financière interne fait l’objet d’un audit public. C’est précisément dans cet espace que peut apparaître une zone grise.
À qui appartient une maison construite avec l’argent d’une Église ?
La question peut paraître provocatrice. Elle est pourtant centrale dès lors qu’un responsable religieux acquiert, pendant l’exercice de ses fonctions, des biens dont l’origine financière est contestée. Est-ce un patrimoine personnel constitué grâce à une rémunération légitime ? Un bien appartenant à l’organisation ? Une propriété financée par plusieurs donateurs ? Ou une acquisition sans rapport avec les ressources de l’Église ? Sans comptabilité transparente et sans séparation claire entre les comptes de l’organisation et ceux de ses dirigeants, il devient difficile de répondre. La même interrogation vaut pour les véhicules. Une voiture coûteuse peut être un outil de travail parfaitement légitime pour un responsable d’une grande organisation religieuse. Elle peut être achetée ou louée par l’Église, être affectée aux déplacements pastoraux et figurer dans les comptes. Mais si elle est enregistrée au nom d’un responsable, financée par des ressources dont l’origine n’est pas documentée et utilisée à titre privé, la question change de nature.
Le sujet est donc moins « combien gagne un pasteur ? » que « comment l’argent de l’Église est-il gouverné ? » Cette distinction est essentielle. Un responsable religieux peut légalement percevoir un salaire, disposer d’avantages liés à sa fonction ou posséder un patrimoine personnel. Ce qui pose problème, ce sont les situations dans lesquelles des fonds destinés à une organisation ou à des bénéficiaires sont utilisés à des fins personnelles en violation des règles applicables. Le risque est d’autant plus important que certaines pratiques peuvent être difficiles à distinguer : enveloppes non comptabilisées, dépenses sans justificatifs, comptes bancaires multiples, achats au nom de proches, prêts internes non documentés, véhicules utilisés indistinctement à titre professionnel et privé, transferts entre structures liées ou encore collecte de fonds pour des projets dont l’état d’avancement reste difficile à vérifier.
À cela s’ajoute une économie devenue beaucoup plus moderne. Les Églises collectent désormais via les transferts bancaires, le mobile money, les paiements électroniques et parfois des plateformes numériques. La traçabilité technique des flux progresse donc, mais elle ne garantit pas à elle seule leur bonne utilisation. Le Togo a par ailleurs renforcé en 2026 son attention aux risques financiers liés aux organisations à but non lucratif. Une rencontre organisée par le ministère des Finances en mars autour de la Recommandation 8 du GAFI portait notamment sur la prévention de l’utilisation abusive des organisations à but non lucratif à des fins terroristes, tout en insistant sur une approche fondée sur les risques qui ne doit pas entraver leurs activités légitimes. La lutte contre le blanchiment de capitaux constitue également un axe renforcé du dispositif national. Le cadre adopté fin 2025 puis définitivement validé en février 2026 vise notamment à renforcer la lutte contre les flux financiers illicites.
Cela pose une question plus large au secteur religieux : peut-on demander aux fidèles de donner sans exiger en retour une information minimale sur l’utilisation des fonds ? La réponse devrait être non, dès lors que la transparence ne remet pas en cause la foi. Au contraire, elle peut la protéger. Une Église qui publie régulièrement ses recettes et dépenses, sépare ses comptes de ceux de ses dirigeants, fait vérifier ses états financiers, documente ses acquisitions et soumet ses investissements à des organes de contrôle réduit mécaniquement les soupçons. Elle protège aussi ses pasteurs contre des accusations infondées. Car l’opacité fonctionne dans les deux sens. Elle peut permettre à un responsable malhonnête de dissimuler des pratiques irrégulières, mais elle peut également exposer un dirigeant parfaitement intègre à des accusations impossibles à réfuter faute de documents. Le véritable enjeu est donc de sortir d’un modèle où la confiance personnelle remplace les procédures.
Les Églises qui disposent de milliers de fidèles, de propriétés immobilières, d’écoles, de médias, d’associations caritatives ou de structures commerciales ne peuvent plus être gérées exclusivement comme de petites communautés informelles. Leur croissance leur impose une professionnalisation de la gouvernance. Cela ne signifie pas transformer la foi en entreprise. Cela signifie reconnaître qu'à partir du moment où une organisation collecte, conserve et dépense de l’argent, elle doit disposer de règles permettant de protéger cet argent et ceux qui le confient. La question financière devient alors une question de crédibilité. Plus une Église collecte, plus elle doit être capable d’expliquer. Plus son patrimoine augmente, plus elle doit pouvoir distinguer ce qui appartient à l’organisation de ce qui appartient à ses dirigeants. Plus ses responsables bénéficient d’un train de vie élevé, plus la transparence sur les sources de revenus devient importante.
Pourquoi c’est important ?
Le débat sur « l’argent des pasteurs » ne devrait pas se transformer en procès général contre les Églises. Il devrait ouvrir celui de leur gouvernance financière. Les dîmes et offrandes sont d’abord des contributions volontaires de fidèles ; elles peuvent financer le culte, les salaires, les infrastructures et les œuvres sociales. Mais lorsque des soupçons de détournement, d’escroquerie ou de blanchiment apparaissent, la réponse ne peut être uniquement spirituelle : elle doit aussi être comptable, administrative et, lorsque les faits le justifient, judiciaire.
Au Togo, l’enjeu est désormais de faire progresser une culture simple : l’argent donné au nom de Dieu n’est pas un argent sans propriétaire ni sans règles. Il doit être comptabilisé, protégé et utilisé conformément à sa destination. La transparence financière n’affaiblit pas nécessairement l’Église ; elle peut au contraire devenir l’un des meilleurs moyens de préserver la confiance des fidèles et d’éviter que quelques scandales ne jettent le discrédit sur des milliers de responsables religieux et de communautés qui exercent leurs activités de bonne foi.

Ne vous inquiétez pas, nous n'allons pas faire de spam.
Commentaires (0)