Les trois points clés :
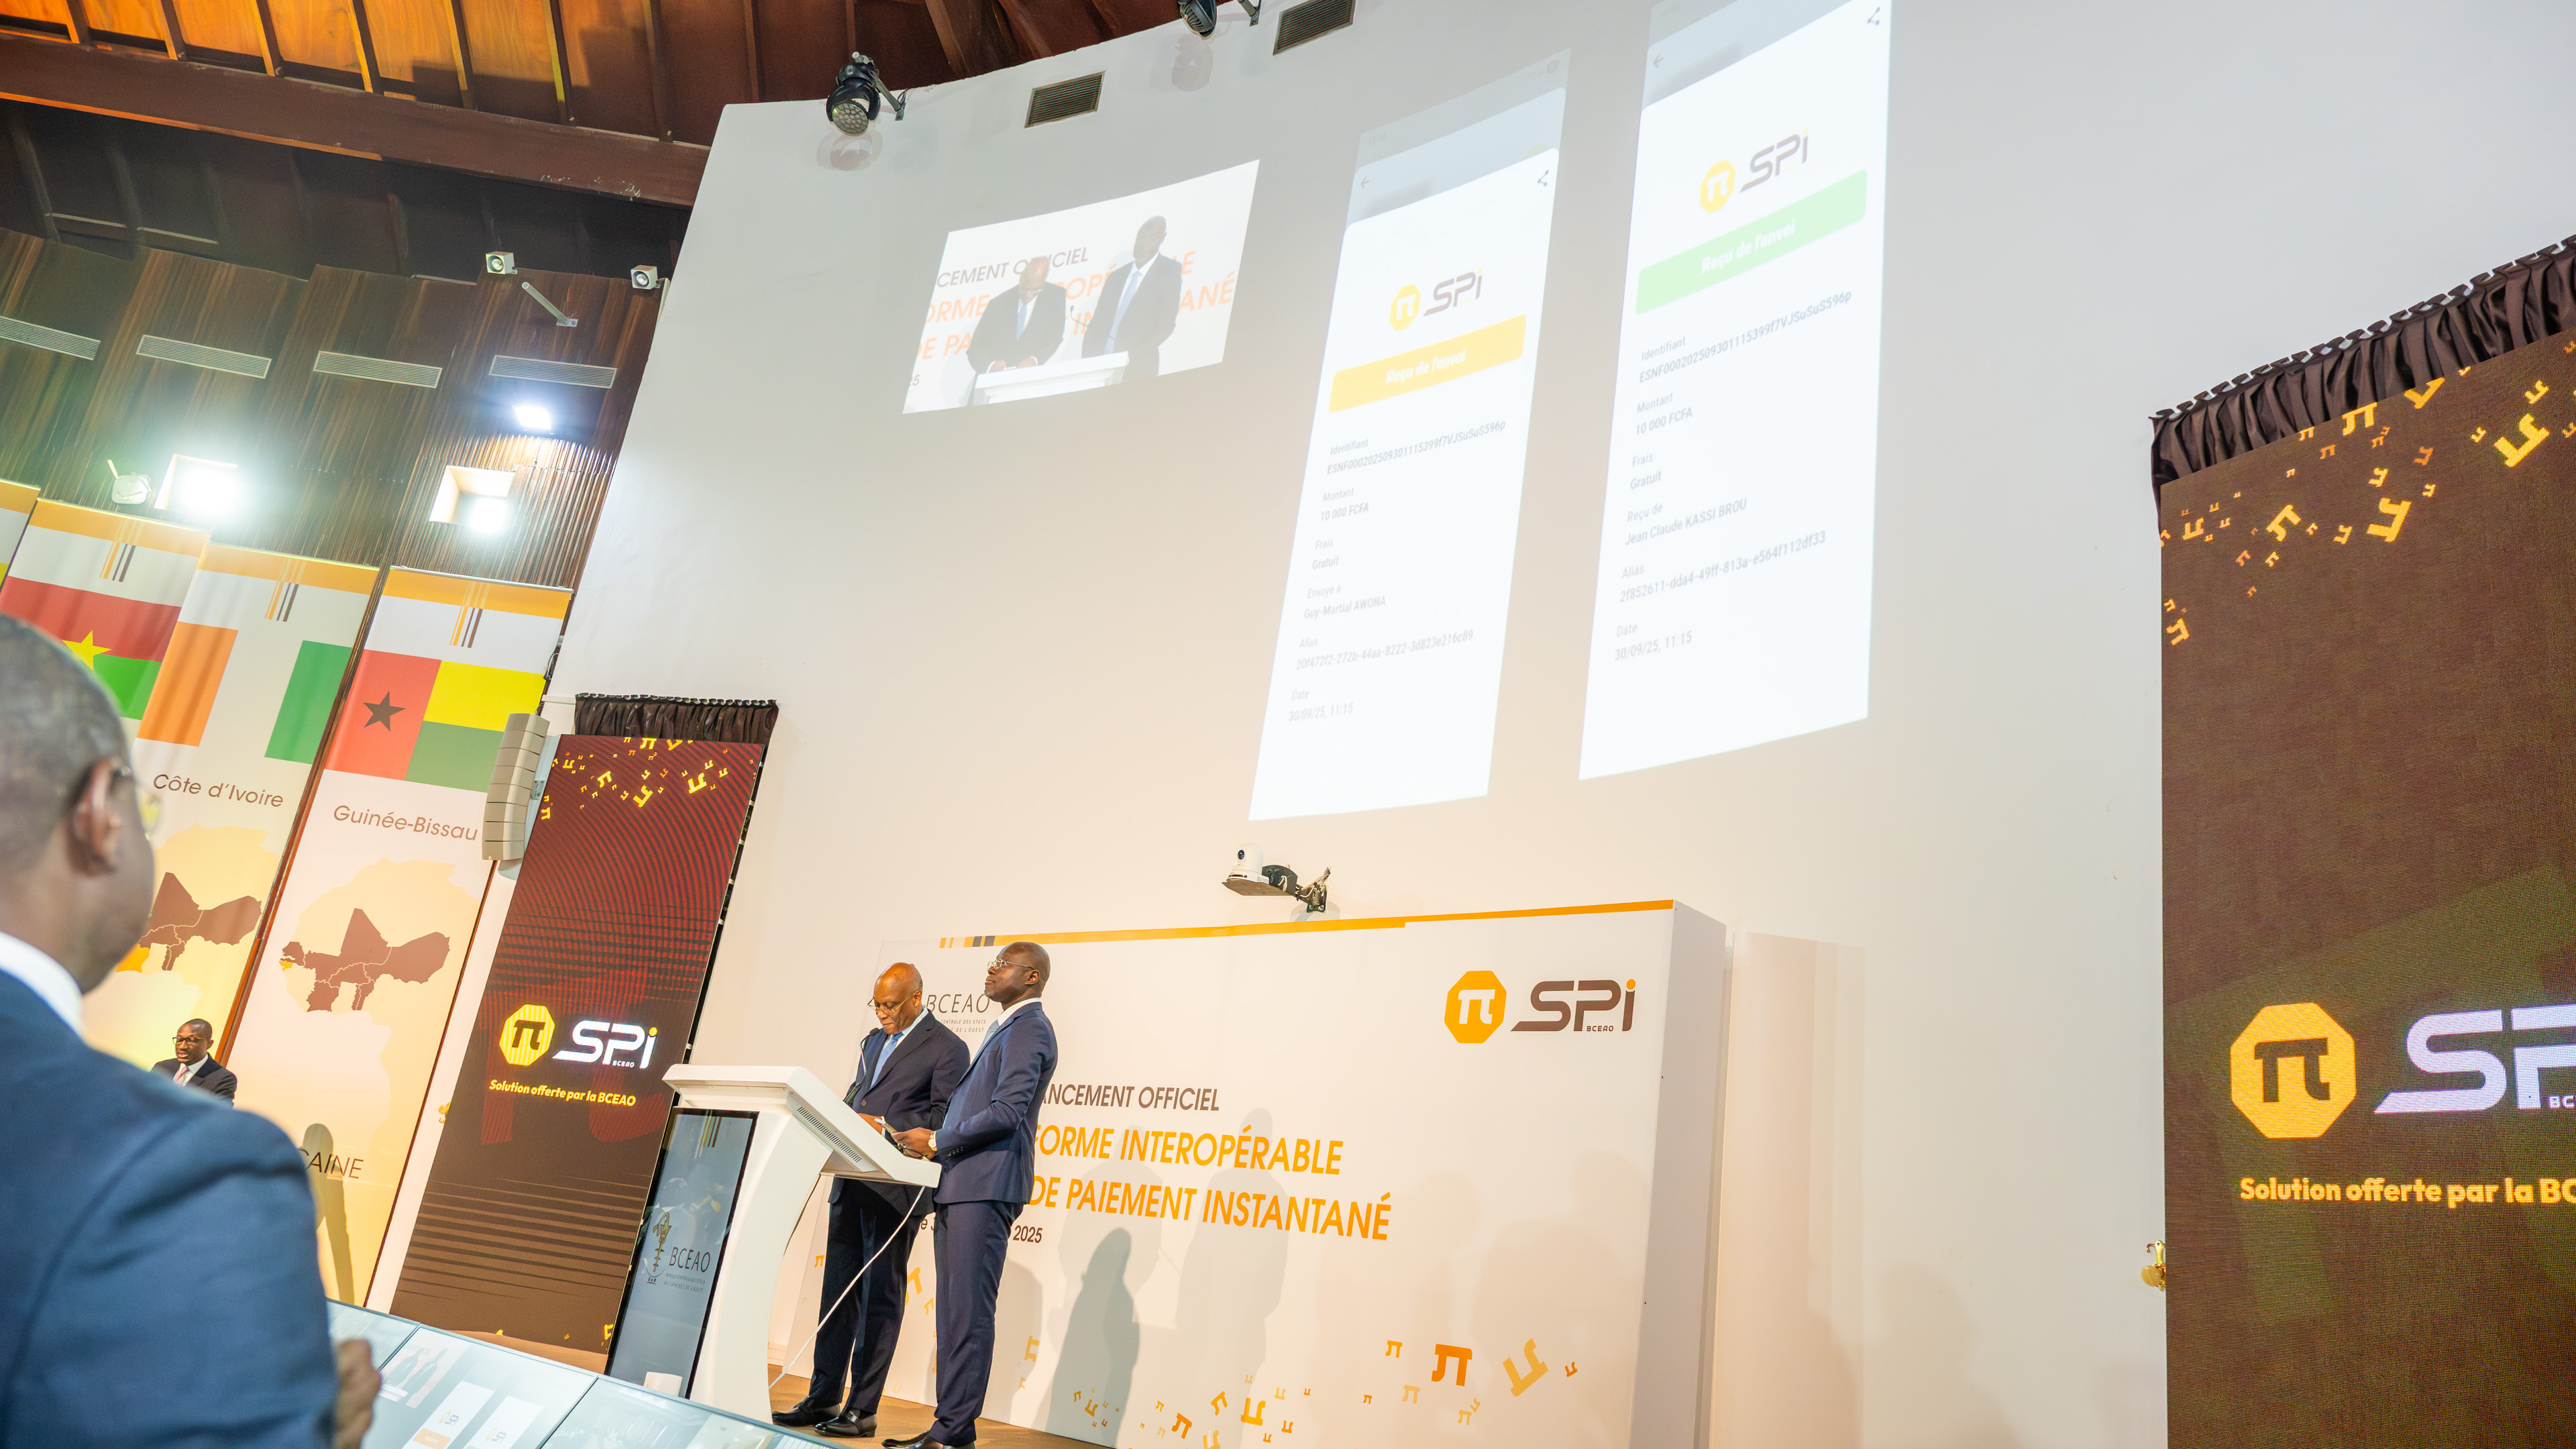
La Banque centrale des États de l’Afrique de l’Ouest (BCEAO) franchit une nouvelle étape dans la transformation des paiements dans l’UEMOA. À compter du 2 novembre 2026, les transactions de monnaie électronique interopérables entre particuliers devront obligatoirement transiter par la Plateforme interopérable du système de paiement instantané (PI-SPI). Lancée le 30 septembre 2025, cette infrastructure régionale permet de relier banques, établissements de monnaie électronique, établissements de paiement et, progressivement, institutions de microfinance, afin de permettre des transferts instantanés entre différents réseaux.
La décision intervient alors que PI-SPI change rapidement d’échelle. La BCEAO indique désormais 175 participants connectés et un accès aux services de paiement instantané pour plus de 38 millions de personnes dans les huit pays de l’UEMOA. L’institution veut ainsi faire de la plateforme l’une des infrastructures centrales des paiements numériques régionaux.
Le calendrier aura toutefois connu un premier décalage. La BCEAO avait initialement fixé au 30 juin 2026 la date limite de connexion des banques, établissements de monnaie électronique et établissements de paiement. L’échéance a ensuite été repoussée au 30 septembre 2026, afin de permettre aux acteurs de finaliser leur intégration technique. Les institutions de microfinance disposent, pour leur part, d’un délai jusqu’au 30 juin 2027.
Le changement le plus sensible concerne cependant la tarification. À partir du 2 novembre, les transferts nationaux dont le montant cumulé quotidien est inférieur ou égal à 8 000 FCFA, par utilisateur et par participant, seront gratuits à l’envoi, sans limitation du nombre d’opérations. Selon la BCEAO, ce seuil couvre 75 % des transactions de monnaie électronique dans l’Union. Au-delà de 8 000 FCFA, les transferts pourront être facturés, avec un taux compris entre 0 et 0,8 % du montant hors taxes. À la réception, ils seront gratuits, sans limite de montant ni de nombre d’opérations.
Cette réforme constitue donc à la fois une mesure d’inclusion financière et un changement de modèle économique. Pour les utilisateurs, elle réduit le coût des petits transferts et rend moins déterminant le choix d’un réseau particulier. Pour les opérateurs, elle fragilise en revanche une partie de la valeur historiquement associée aux réseaux fermés, où l’expéditeur et le bénéficiaire étaient souvent incités à utiliser le même service.
L’évolution est particulièrement visible lorsqu’on compare les chiffres de juillet à ceux d’aujourd’hui. Au 20 juillet 2026, PI-SPI comptait environ 30 millions de personnes connectées, plus d’un million de transactions et 110 milliards de FCFA échangés depuis son lancement. À cette date, 80 établissements étaient raccordés. En quelques mois, la plateforme est donc passée d’une phase de déploiement à une infrastructure appelée à structurer directement les conditions de fonctionnement du marché.
Le Togo est pleinement concerné par ce basculement. En 2024, le pays comptait 12 553 441 comptes de monnaie électronique, dont 6 069 075 actifs, soit un taux d’activité de 48,35 %. Le réseau disposait également de 81 137 points de services et de 5 771 commerces inscrits pour effectuer des paiements marchands.
Ces chiffres donnent la mesure du marché sur lequel la nouvelle réglementation va produire ses effets. La BCEAO relève d’ailleurs que l’ensemble de l’UEMOA comptait 248,7 millions de comptes de monnaie électronique en 2024, tandis que les points marchands ont fortement progressé, notamment sous l’effet du déploiement des QR codes. (BCEAO)
Au Togo, le mouvement est déjà engagé. En avril 2026, Mixx Togo a rejoint PI-SPI, permettant à ses utilisateurs d’effectuer des transferts instantanés entre portefeuilles mobiles, banques et institutions de microfinance dans les huit pays de l’UEMOA. Le service intègre également les paiements marchands par QR code interopérable. (Togofirst)
Pour Mixx by Yas comme pour Moov Money, qui occupent une place centrale sur le marché togolais du mobile money, la gratuité d’une large partie des transferts devrait donc exercer une pression sur les revenus issus des commissions. L’impact ne doit toutefois pas être résumé à une simple baisse des tarifs : l’interopérabilité peut également élargir le marché en facilitant les transactions entre banques, portefeuilles électroniques et autres établissements financiers.
C’est là que se jouera probablement la prochaine bataille. Si le transfert d’argent devient moins rémunérateur, les opérateurs devront davantage miser sur les paiements marchands, les QR codes, les services financiers additionnels, les offres destinées aux entreprises et les transactions de montant plus élevé. Le marché pourrait ainsi passer progressivement d’une concurrence fondée sur la capacité à capter les flux au sein d’un réseau à une compétition davantage centrée sur les services proposés autour de ces flux.
Cette évolution intervient par ailleurs dans un environnement où les banques accélèrent elles aussi leur digitalisation. Ouverture de comptes, paiements, virements et autres opérations sont désormais de plus en plus accessibles depuis les applications mobiles. L’interopérabilité introduite par PI-SPI réduit donc progressivement la séparation historique entre les univers bancaire et mobile money.
La trajectoire de la BCEAO est claire : faire de PI-SPI une infrastructure commune plutôt qu’un simple service supplémentaire. La Banque centrale indique que les nouvelles règles doivent renforcer l’inclusion financière, élargir la gratuité à l’échelle régionale, améliorer la qualité et la disponibilité des services et favoriser l’émergence de nouveaux usages. (BCEAO)
La prochaine étape sera encore plus structurante. À compter du 1er juin 2027, les transferts de monnaie électronique entre pays de l’UEMOA seront soumis aux mêmes conditions tarifaires que les transferts nationaux. Autrement dit, la frontière entre transfert domestique et transfert régional s’effacera progressivement sur le plan tarifaire. (BCEAO)
Pourquoi c’est important ?
PI-SPI ne modifie pas seulement la manière dont l’argent circule dans l’UEMOA. La plateforme remet progressivement en question le modèle économique fondé sur la captation des clients à l’intérieur de réseaux fermés. Pour les consommateurs togolais, l’enjeu immédiat est une baisse du coût des petits transferts et une plus grande liberté de choix. Pour les opérateurs, l’enjeu est inverse : compenser l’érosion potentielle des commissions par de nouveaux usages et services. À terme, la valeur pourrait moins résider dans le contrôle d’un réseau que dans la capacité à construire un écosystème financier numérique autour de l’utilisateur.

Ne vous inquiétez pas, nous n'allons pas faire de spam.
Commentaires (0)