Les points clés :
Le plafond des avoirs en monnaie électronique passe de 2 à 4 millions FCFA à compter du 2 novembre 2026.
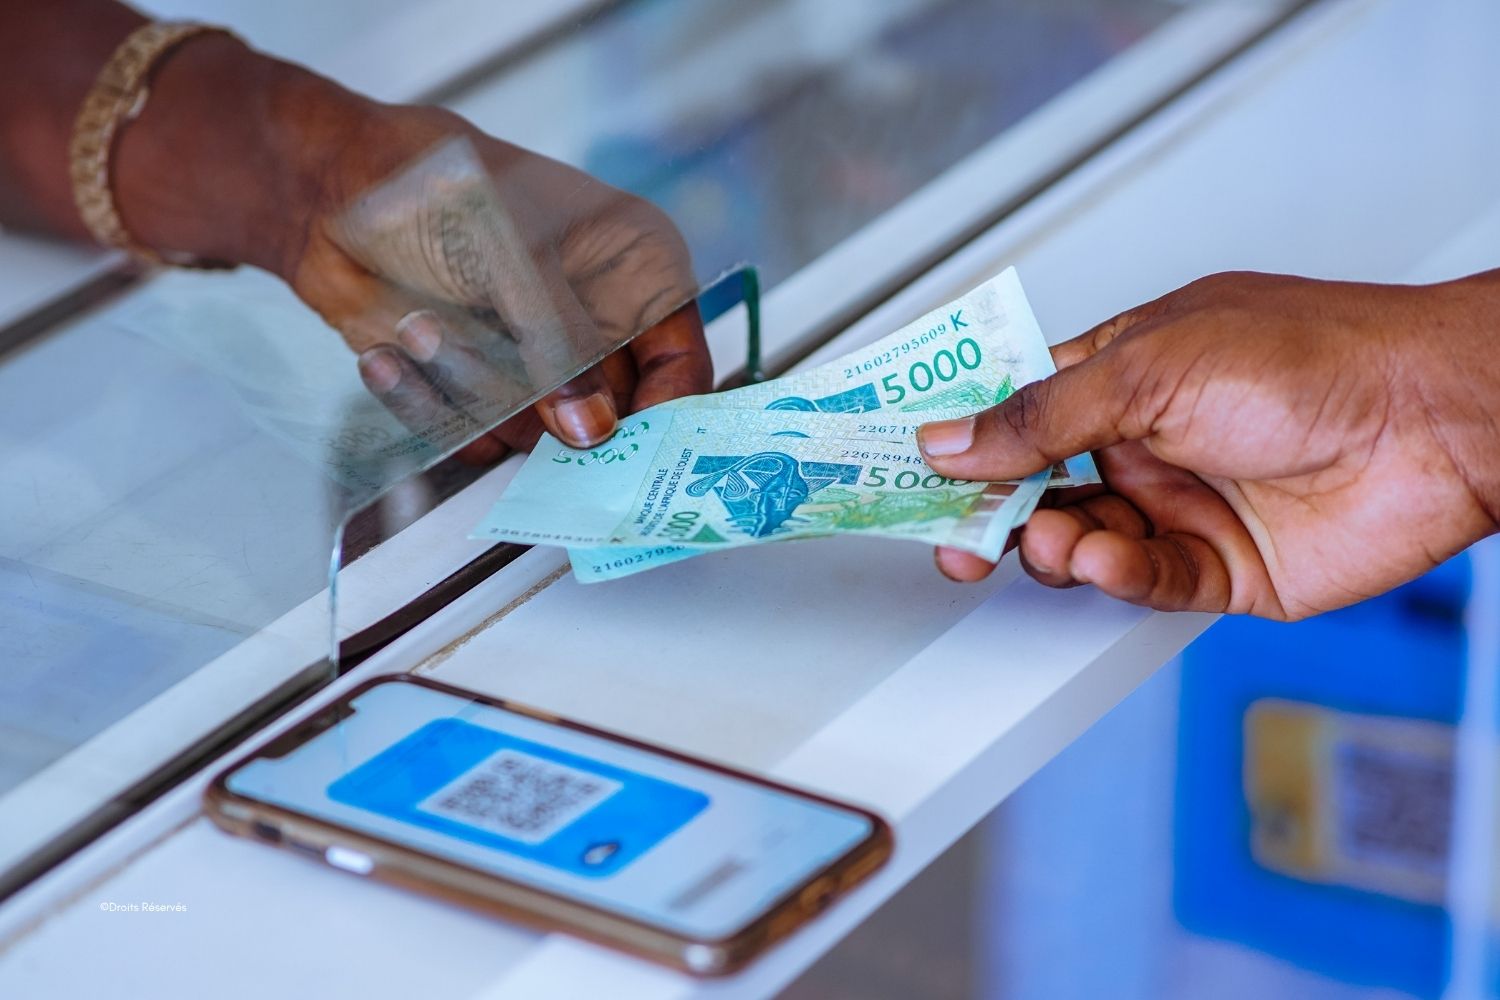
Les utilisateurs du Mobile Money dans l’Union monétaire ouest-africaine (UMOA) pourront bientôt détenir davantage d’argent sur leurs portefeuilles électroniques. Dans son Instruction n° 020 adoptée le 8 octobre 2026, la Banque centrale des États de l’Afrique de l’Ouest (BCEAO) relève les plafonds applicables à la monnaie électronique et renforce, en parallèle, les règles encadrant la gestion des fonds collectés. Le texte entrera en vigueur le 2 novembre 2026 et modifie l’Instruction n° 008-05-2015 du 21 mai 2015. Le principal changement concerne le montant maximal qu’un client identifié peut détenir auprès d’un même établissement émetteur. Celui-ci passe de 2 à 4 millions FCFA. Le plafond cumulé des rechargements mensuels est également relevé, de 10 à 15 millions FCFA. Ces limites s’apprécient en cumulant les avoirs ou les rechargements réalisés au moyen de plusieurs instruments de monnaie électronique émis par le même établissement.
Les dépassements ne seront toutefois pas automatiques. Ils resteront soumis à une autorisation préalable de la BCEAO. Les établissements concernés devront justifier leur demande, préciser la durée et les montants de la dérogation sollicitée, ainsi que présenter les mesures de contrôle renforcées prévues. Les plafonds ne s’appliquent pas aux distributeurs et aux accepteurs de monnaie électronique agissant à titre professionnel. Pour les particuliers, les commerçants et les petites entreprises qui utilisent les portefeuilles électroniques pour leurs opérations quotidiennes, cette évolution offre une marge de manœuvre plus importante. Elle peut notamment faciliter la réception de paiements élevés, la gestion de trésorerie et les transactions commerciales qui se heurtaient aux limites précédentes. Elle ne signifie cependant ni la suppression des contrôles d’identification ni la disparition des obligations de surveillance des opérations.
La BCEAO entend également mieux encadrer les fonds détenus par les émetteurs pour garantir les sommes dues à leurs clients. Ces actifs de contrepartie devront être placés dans des dépôts à vue, des dépôts à terme ou certains titres de créance autorisés par la réglementation. Surtout, au moins 65 % de ces actifs devront être conservés sous forme de dépôts à vue. Cette exigence vise à garantir la disponibilité immédiate d’une part importante des fonds, notamment en cas de demandes de remboursement des utilisateurs. L’équilibre recherché est clair : permettre une utilisation plus souple de la monnaie électronique sans relâcher les exigences de sécurité financière. Le relèvement des plafonds accroît les montants susceptibles de transiter par les portefeuilles numériques ; en contrepartie, les émetteurs doivent conserver des ressources suffisamment liquides pour honorer leurs engagements. La mise en œuvre de ces règles supposera donc une gestion rigoureuse des réserves, des risques opérationnels et des obligations de conformité.
Au Togo, où les services de monnaie électronique occupent une place importante dans les paiements du quotidien, la réforme concerne notamment les utilisateurs des services proposés par les opérateurs présents sur le marché. Elle intervient dans une séquence de modernisation plus large : à compter du 2 novembre 2026, les transactions de monnaie électronique interopérables au sein de l’UEMOA devront également passer par la Plateforme interopérable du système de paiement instantané (PI-SPI), conformément aux dispositions annoncées par la BCEAO. Les deux mesures sont distinctes, mais elles participent à l’évolution du cadre régional des paiements numériques. L’assouplissement des plafonds ne garantit toutefois pas, à lui seul, une baisse des frais de transaction ni une amélioration automatique de l’accès aux services financiers. Ses effets dépendront aussi des tarifs pratiqués par les opérateurs, de la qualité des services, de la disponibilité des réseaux et de la capacité des utilisateurs à maîtriser les risques de fraude. La protection des fonds repose autant sur les règles prudentielles que sur l’efficacité des contrôles et la confiance dans les prestataires.
Pourquoi c’est important ?
Le Mobile Money est devenu un outil central pour les transferts d’argent, les paiements et les activités commerciales en Afrique de l’Ouest. En portant le plafond des avoirs à 4 millions FCFA et celui des rechargements mensuels à 15 millions FCFA, la BCEAO adapte la réglementation à des usages plus importants. L’exigence de 65 % de dépôts à vue rappelle néanmoins que l’expansion des paiements numériques doit s’accompagner de garanties de liquidité et de protection des clients. Le défi sera de concilier davantage de liberté pour les utilisateurs, sécurité des fonds et confiance durable dans les services financiers numériques.

Ne vous inquiétez pas, nous n'allons pas faire de spam.
Commentaires (0)