Les points clés :
Introduite par la loi de finances 2026, la facture électronique certifiée exige un numéro unique, un QR code et une empreinte numérique pour lutter contre la fraude à la TVA.
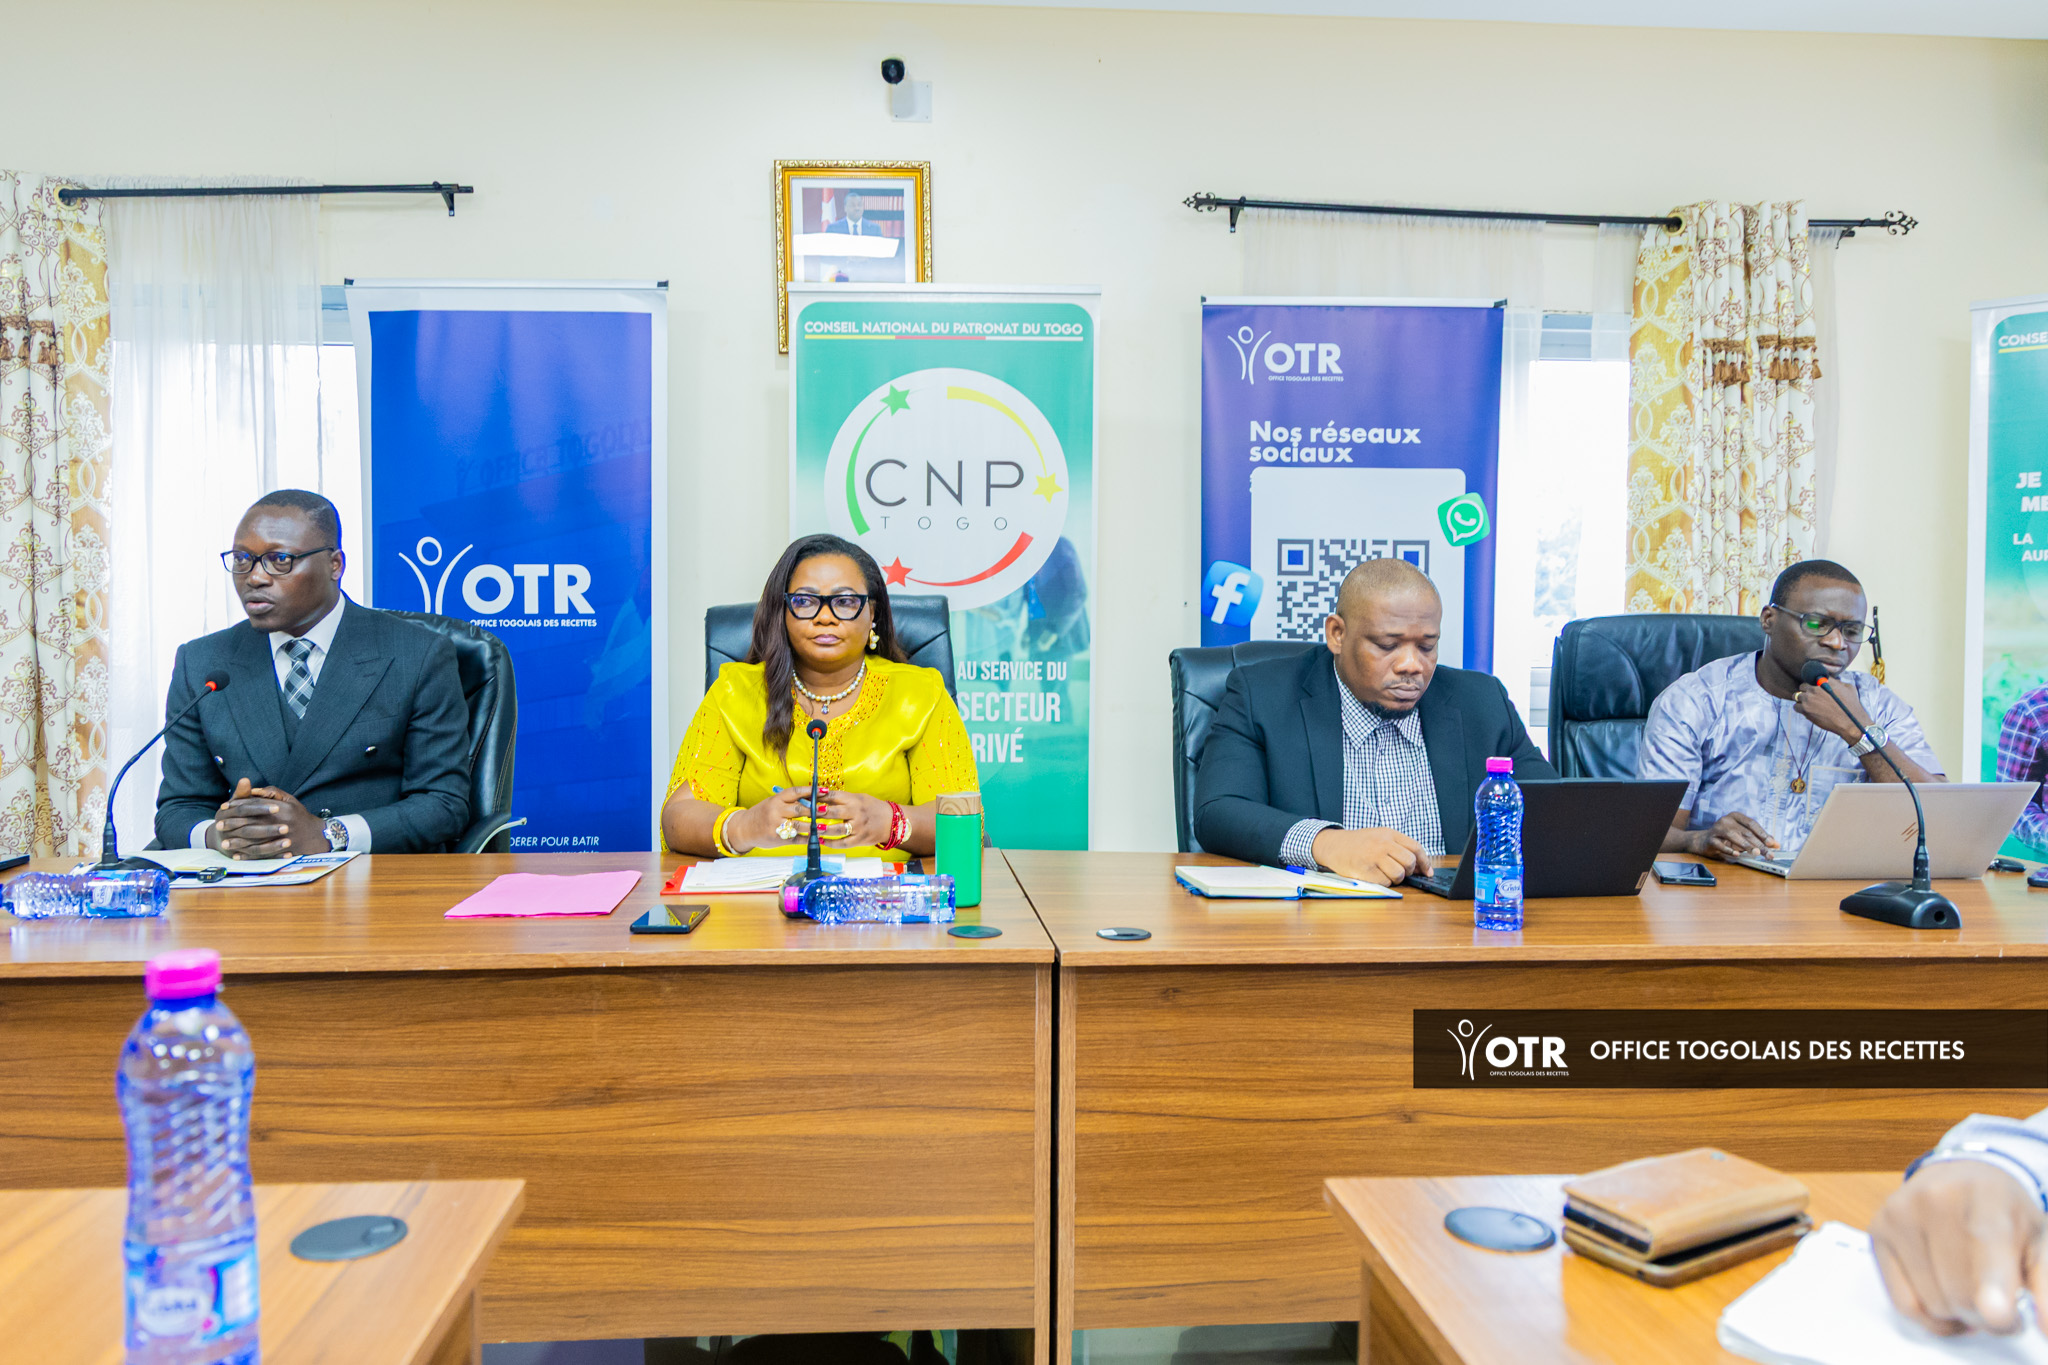
L'administration fiscale togolaise franchit un cap décisif dans la numérisation des procédures douanières et fiscales. Sous l'impulsion des dispositions inscrites dans la loi de finances 2026, l'Office togolais des recettes (OTR) intensifie ses échanges avec le secteur privé autour du déploiement de la facture électronique certifiée (FEC). Lors d'une session de concertation organisée le jeudi 10 septembre 2026 à Lomé par le Conseil national du patronat (CNP-Togo), une cinquantaine de dirigeants d'entreprises ont analysé les paramètres opérationnels de ce changement. La réforme dépasse la simple numérisation des documents commerciaux. Désormais, un fichier au format PDF transmis par messagerie électronique ne constitue plus une pièce probante s'il ne comporte pas des éléments d'authentification stricts, notamment un numéro unique d'identification, un QR code de vérification instantanée et une empreinte numérique garantissant l'inaltérabilité des données transactionnelles.
L'objectif central poursuivi par le fisc togolais réside dans le renforcement de la traçabilité des opérations commerciales et l'optimisation du recouvrement de la Taxe sur la Valeur Ajoutée (TVA), premier levier des recettes fiscales intérieures. Pour se conformer aux nouvelles exigences, les entreprises disposent de deux options techniques. Elles peuvent utiliser la plateforme nationale développée par l'administration ou interconnecter leurs propres Progiciels de Gestion Intégrés (PGI) aux serveurs de l'OTR via des interfaces de programmation sécurisées. Ce second modèle implique un traitement en temps quasi réel : chaque transaction enregistrée en comptabilité doit recevoir la validation informatique du fisc avant l'émission de la facture définitive au client final.
Défis d'interconnexion et ajustements pratiques du secteur privé
La perspective de cette connexion en temps réel avec l'administration fiscale suscite une série d'interrogations techniques chez les opérateurs économiques. Au cours des débats de Lomé, les représentances patronales ont soulevé la question de la continuité des opérations d'exploitation en cas de rupture de la connexion Internet ou de maintenance des serveurs centraux. L'OTR prévoit la mise en place de modes dégradés permettant un enregistrement local temporaire, suivi d'une synchronisation différée dès le rétablissement du réseau, bien que le cahier des charges opérationnel reste en cours de finalisation. La coexistence d'un secteur informel étendu, caractérisé par des transactions en espèces et des approvisionnements auprès de petits producteurs non immatriculés, constitue un second facteur de complexité pour la déductibilité de la charge.
Face à ces contraintes de terrain, l'administration fiscale fait le choix d'une méthode progressive. Les factures papier normalisées équipées de stickers sécurisés demeurent valides pendant la période de transition, le temps d'assurer l'alignement des systèmes d'information des grandes entreprises et des PME. Pour les directions financières et informatiques, cette phase intermédiaire exige d'engager des chantiers internes prioritaires : l'audit des flux de facturation actuels, l'assainissement des bases de données clients et fournisseurs, la mise à jour des modules logiciels comptables et la formation des équipes opérationnelles. La facture commerciale perd définitivement son statut de simple document bilatéral pour devenir une donnée fiscale directement auditée par l'État.
Pourquoi est-ce important ?
La généralisation de la facture électronique certifiée représente une étape majeure dans la modernisation de la gouvernance financière au Togo. En connectant directement les systèmes de facturation des entreprises aux bases de données de l'OTR, l'État réduit considérablement les possibilités de sous-déclaration, de délivrance de factures de complaisance et de fraude à la TVA. Cette mesure contribue à élargir l'assiette fiscale sans augmenter les taux d'imposition existants.
Pour le tissu économique national, si la réforme impose des coûts d'adaptation informatique et d'organisation à court terme, elle constitue un vecteur d'assainissement de la concurrence. L'automatisation du contrôle fiscal réduit les délais de vérification, sécurise le droit à déduction de la TVA pour les entreprises vertueuses et accélère la digitalisation des échanges commerciaux. À terme, ce dispositif rapproche le Togo des standards internationaux de gestion publique et renforce la transparence globale du climat des affaires.

Ne vous inquiétez pas, nous n'allons pas faire de spam.


Commentaires (0)